
Как вести учет долгов клиентов: пошаговая система учета
Как вести учет долгов клиентов, чтобы не путать обещания и полученные деньги? Для каждого клиента заведите карточку, для каждой продажи — отдельный долг. Затем храните рядом график и фактические оплаты. Так можно проверить общий остаток, ближайший платеж и просрочку.
Ниже — порядок работы для магазина или небольшой компании, учебный расчет и готовые таблицы. Сначала определите правила учета, а затем выбирайте инструмент.
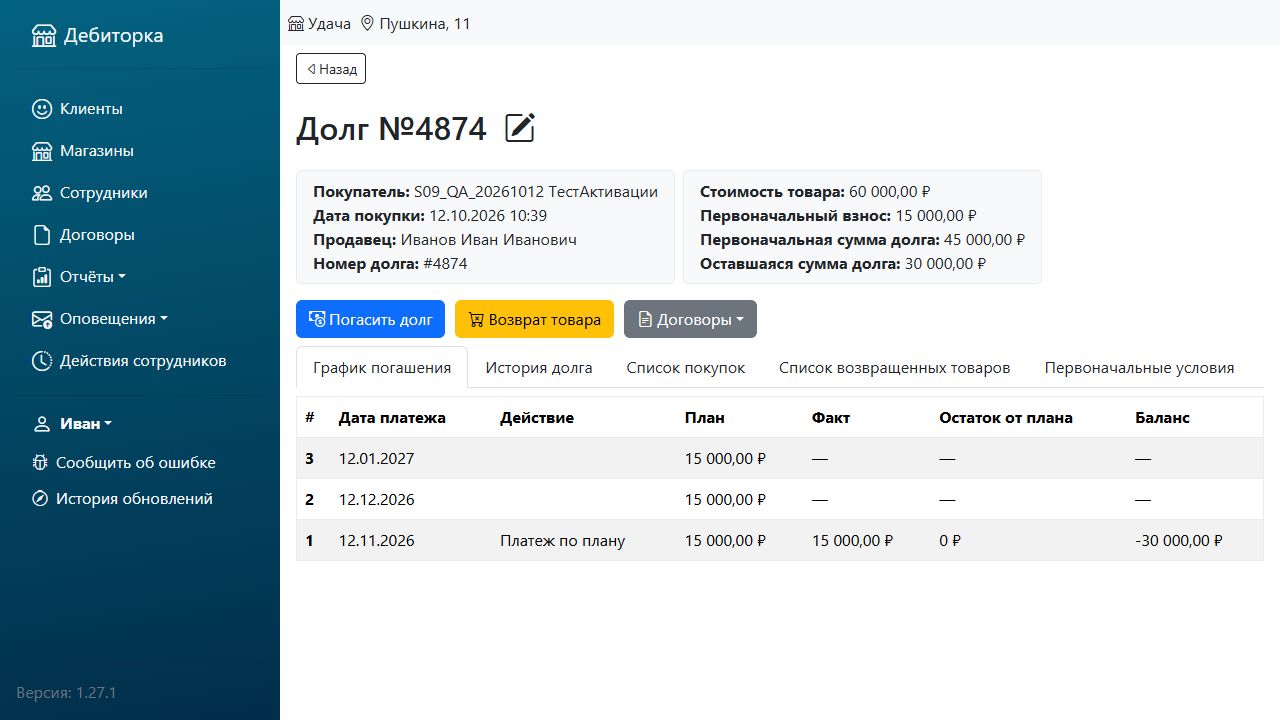
На изображении выше — настоящий экран «Дебиторки» с учебными данными: стоимость 60 000 ₽, остаток 30 000 ₽ и график «план — факт». Числа отличаются от отдельного примера в статье.
Демонстрацию продажи можно раскрыть ниже. Она помогает попробовать расчет перед переходом к учету клиентов.
Попробовать демо продажи в рассрочку
Учебный расчет в браузере. Он не создает клиента или долг в вашем личном кабинете. Для проверки используйте вымышленные данные.
Продажа товара
ДемоТак вы можете продавать товары в рассрочку!
Это была пробная продажа. Чтобы вести учет клиентов, долгов и платежей, зарегистрируйтесь в Дебиторке.
Есть вопросы? Debitorka.biz@yandex.ru
График платежей
| № | Дата платежа | Сумма, ₽ | Остаток, ₽ |
|---|
Договор рассрочки
Заполните реквизиты сторон. Товары, суммы и график автоматически попадут в договор купли-продажи.
Шаблон для продажи движимых товаров с беспроцентной рассрочкой по законодательству РФ. Для услуг и недвижимости нужен другой договор. Звёздочкой отмечены поля для готового документа.
Дополнительные условия
Реквизиты сохраняются в этом браузере только по кнопке «Сохранить профиль». На общем компьютере не сохраняйте паспортные данные. Сам генератор не отправляет введённые данные в Дебиторку.
Предварительный просмотр договора
Документ обновляется при изменении реквизитов, товаров и графика. Приложение № 1 — перечень товаров, приложение № 2 — график с первоначальным взносом.
Для PDF в окне печати выберите «Сохранить как PDF». Перед подписанием проверьте реквизиты и условия вашей сделки.
Что такое учет долгов клиентов
Учет долгов клиентов – это фиксация и контроль всех денежных обязательств покупателей перед бизнесом. Например, клиент приобрел товар стоимостью 60 000 рублей:
- 20 000 рублей внес сразу;
- оставшиеся 40 000 рублей должен выплатить четырьмя платежами по 10 000 рублей.
Недостаточно записать, например, «Иванов должен 40 000 ₽». Через два месяца эта запись почти ничего не скажет. Для нормального учета необходимо знать:
- когда возник долг;
- за что должен клиент;
- первоначальную сумму;
- первоначальный взнос;
- размер текущего долга;
- даты будущих платежей;
- суммы этих платежей;
- какие платежи уже получены;
- есть ли просрочка;
- какие договоренности были с клиентом.
Поэтому учет долга – это не просто список должников. Это одновременно реестр клиентов + история обязательств + график платежей + история оплат.
При системном контроле дебиторской задолженности действительно используются единый реестр дебиторов, распределение долгов по срокам, ответственные сотрудники и фиксация договоренностей о возврате денег.
Какие данные нужно записывать по каждому должнику
Чтобы вести учет долгов клиентов без путаницы, разделите данные на три группы.
Клиент и отдельный долг
- Клиент: имя или название и необходимый рабочий контакт.
- Долг: уникальный номер, дата и основание — например, продажа или оказанная услуга.
- Документ: номер и дата договора, если он оформлен.
Если покупатель вернулся, используйте его существующую карточку. При этом новую покупку учитывайте отдельным долгом. Не собирайте дополнительные личные сведения просто на всякий случай.
Стоимость, график и фактические оплаты
Храните отдельно полную стоимость, первоначальный взнос и долг после взноса. Например: 100 000 − 30 000 = 70 000 ₽. Затем укажите даты и суммы оставшихся платежей.
Каждую полученную сумму записывайте отдельной операцией: дата, номер долга, сумма, способ оплаты и ответственный. Плановую дату не заменяйте датой фактического поступления.
Остаток и просрочка
Остаток после взноса уменьшается только на последующие фактические оплаты. Поэтому при долге 70 000 ₽ и оплатах 10 000, 7 000 и 5 000 ₽ он составит 48 000 ₽.
Просрочку проверяйте отдельно на выбранную дату. Для этого сравните уже наступившие обязательства с оплатами, зачтенными по этому долгу. Будущие платежи не становятся просроченными только потому, что общий остаток еще не погашен.
Пример правильного учета долга одного клиента
Учебный пример на 24 октября 2026 года. Покупатель приобрел товар за 80 000 ₽ и внес 20 000 ₽ сразу. Оставшиеся 60 000 ₽ он платит шестью ежемесячными платежами по 10 000 ₽, начиная с 15 октября.
Первый платеж получен 15 октября. Поэтому общий остаток равен 50 000 ₽, а просрочка на дату проверки — 0 ₽. Следующие 10 000 ₽ нужно внести 15 ноября.
| Дата | Что произошло | Сумма | Остаток |
|---|---|---|---|
| 15.09.2026 | Долг после первоначального взноса | 60 000 ₽ | 60 000 ₽ |
| 15.10.2026 | Получен платеж | 10 000 ₽ | 50 000 ₽ |
| 15.11.2026 | Будущий платеж по плану | 10 000 ₽ | Не уменьшается до оплаты |
Проверка: 80 000 − 20 000 − 10 000 = 50 000 ₽. Первоначальный взнос учтен один раз. Будущий платеж пока остается только в графике.
Способы вести учет долгов клиентов
На практике малый бизнес обычно проходит три этапа:
1) тетрадь;
2) Excel
3) специализированная программа.
У каждого способа есть свои преимущества.
Учет долгов в тетради
Это самый простой вариант. Он может работать, если:
- должников очень мало;
- платежи редкие;
- учет ведет один человек;
- нет сложных графиков;
- большинство клиентов владелец знает лично.
Например:
Иванов – 15 000 ₽, вернуть до 20 сентября.
Для нескольких долгов этого действительно может быть достаточно. Проблемы появляются, когда клиент начинает платить частями. Запись превращается примерно в следующее:
Иванов – 50 000
отдал 10
еще 5
потом 7
обещал 15-го
остаток вроде 28…
Еще сложнее, если с тетрадью работают несколько сотрудников.
Основные недостатки бумажного учета:
- сложно искать информацию;
- невозможно автоматически считать остатки;
- нет автоматического контроля дат;
- сложно увидеть общую сумму долгов;
- трудно контролировать просрочку;
- можно потерять или повредить записи;
- практически невозможно нормально вести историю нескольких долгов одного клиента.
Поэтому тетрадь подходит скорее для единичных долгов, чем для постоянной продажи товаров или услуг в рассрочку.
Учет долгов клиентов в Excel
Excel или Google Таблицы подходят для учета долгов клиентов, если вы можете поддерживать единый файл и регулярно сверять оплаты. Сначала заведите реестр долгов, затем отдельный журнал поступлений.
Ниже — два независимых учебных долга. Колонка «Оплачено» содержит только платежи после первоначального взноса.
| ID долга | Клиент | Долг после взноса | Оплачено | Остаток |
|---|---|---|---|---|
| Д-001 | Клиент А | 50 000 ₽ | 20 000 ₽ | 30 000 ₽ |
| Д-002 | Клиент Б | 80 000 ₽ | 30 000 ₽ | 50 000 ₽ |
Для начала скачайте реестр должников в Excel. Для каждой оплаты используйте журнал платежей. У файлов есть свои инструкции: переносите данные по одному и тому же ID долга.
Если долг погашается частями, дополните учет шаблоном графика платежей. Сам реестр остатков не заменяет график.
Какие столбцы добавить в таблицу учета долгов
Лучше использовать минимум столбцов:
- ФИО клиента;
- телефон;
- дата возникновения долга;
- основание долга;
- первоначальная сумма;
- первоначальный взнос;
- сумма задолженности;
- всего оплачено;
- остаток;
- дата следующего платежа;
- сумма следующего платежа;
- количество дней просрочки;
- ответственный сотрудник;
- комментарий.
Если у одного клиента может быть несколько долгов, лучше не пытаться поместить все в одну строку.
У одного клиента может быть несколько долгов
Это важная ошибка в учете при использовании Excel. Допустим, покупатель:
- в январе приобрел холодильник в рассрочку;
- в мае – телевизор;
- в августе – еще один товар.
У одного человека уже три разных обязательства с разными:
- суммами;
- датами;
- графиками;
- остатками.
Поэтому правильная структура выглядит так:
Клиент Иванов
— долг №1
— долг №2
— долг №3
а не три независимых Иванова в таблице.
Такая структура позволяет увидеть как историю конкретной покупки, так и общую задолженность человека перед бизнесом. В программе Дебиторка используется именно этот подход: покупки и долги привязываются к карточке конкретного покупателя, а история его последующих продаж и платежей остается связанной с ним.
Как учитывать частичные платежи
Допустим, по графику клиент должен внести 20 000 ₽, но перечислил 7 000 ₽. Запишите план — 20 000 ₽, факт — 7 000 ₽, недоплата — 13 000 ₽. Если срок уже прошел, эта недоплата становится просроченной.
Общий остаток долга уменьшите только на 7 000 ₽. При этом сам план сохраните: отметка «оплачено» для всей суммы скроет недоплату.
Например, один плановый платеж можно закрыть тремя поступлениями:
| Дата | Получено |
|---|---|
| 10.10.2026 | 7 000 ₽ |
| 14.10.2026 | 3 000 ₽ |
| 20.10.2026 | 10 000 ₽ |
Итого: 7 000 + 3 000 + 10 000 = 20 000 ₽. Каждое поступление остается отдельной записью с привязкой к нужному долгу. Если у клиента несколько договоров, сначала уточните, какой из них он оплачивает.
Что делать при досрочной оплате
Обратная ситуация: по графику клиент должен внести 10 000 рублей, а вносит 30 000 рублей.
Эту сумму тоже необходимо учитывать как фактическое поступление, после которого уменьшается общий остаток.
В зависимости от договоренности возможны разные варианты:
- уменьшается количество будущих платежей;
- уменьшается размер следующих платежей;
- меняется весь график;
- остается прежний график, но последние платежи закрываются досрочно.
Поэтому учет долгов должен позволять не только хранить первоначальный план, но и отражать то, что реально произошло с деньгами.
Как учитывать просрочку
Общий остаток — все, что клиент еще должен по выбранному долгу. Он может включать и будущие, и просроченные платежи.
Просрочка — неоплаченная часть платежей, срок которых уже прошел. Поэтому всегда указывайте дату, на которую проверяете расчет.
Например, клиент А должен 150 000 ₽, но все наступившие платежи внес вовремя. Его просрочка равна нулю. У клиента Б весь остаток 20 000 ₽ должен был поступить 40 дней назад. Тогда просрочка составляет 20 000 ₽.
Сначала разберите неоплаченные платежи с истекшим сроком. Затем проверьте ближайшие даты по остальным долгам. При этом большой общий остаток сам по себе не означает нарушение графика.
Какие показатели должен видеть владелец бизнеса
Хорошая система учета должна позволять не открывать карточку каждого человека вручную.
На одном экране или в одном отчете полезно видеть:
- Общую задолженность. Сколько всего денег должны клиенты.
- Активную задолженность. Сколько долгов еще не закрыто.
- Просроченную задолженность. Сколько денег должны были получить, но не получили вовремя.
- Платежи на ближайшие дни. Например, сколько денег должно поступить сегодня, завтра или в течение недели.
- Крупнейших должников. Чтобы понимать концентрацию риска.
- Историю поступлений. Сколько фактически было получено за период.
Так учет превращается из списка фамилий в инструмент управления деньгами.
Как вести долги, если платежи принимают сотрудники
Здесь появляется еще один уровень риска. Допустим, покупатель внес продавцу 10 000 рублей. Возникают вопросы:
- кто принял деньги;
- когда;
- по какому долгу;
- внес ли сотрудник информацию в систему;
- уменьшился ли остаток;
- можно ли впоследствии изменить или удалить эту операцию.
Если платежи принимает только собственник, проблема почти незаметна. Когда сотрудников несколько, желательно фиксировать автора каждой операции и время ее проведения.
Это позволяет разбирать спорные ситуации и сверять принятые платежи. В текущей версии программы Дебиторка продажи в долг и платежи связываются с конкретными сотрудниками, а владелец может просматривать историю операций по продавцам и периодам.
Как учитывать долги нескольких магазинов или филиалов
Допустим, предприниматель имеет три магазина. Тогда ему важно видеть задолженность:
- по всей компании;
- по каждому магазину;
- по отдельному сотруднику;
- по каждому клиенту.
Если каждый магазин ведет свою Excel-таблицу, владельцу приходится периодически объединять файлы вручную.
Поэтому при нескольких торговых точках появляется еще одна сущность:
место возникновения долга.
Например:
Магазин | Количество должников | Сумма долга |
Магазин №1 | 35 | 480 000 ₽ |
Магазин №2 | 21 | 310 000 ₽ |
Магазин №3 | 18 | 190 000 ₽ |
Это позволяет увидеть не только общую задолженность бизнеса, но и то, где она формируется.
Нужно ли напоминать клиентам о платежах
Клиент может забыть дату, поэтому полезно заранее согласовать способ связи. Перед напоминанием проверьте фактические поступления: платеж мог уже прийти.
В сообщении укажите договор или покупку, сумму и дату. Если срок прошел, сначала уточните оплату и причину задержки. Для разных ситуаций используйте примеры напоминаний об оплате.
В «Дебиторке» WhatsApp и Max подключаются и оплачиваются отдельно, в том числе на бесплатном тарифе. Наличие тарифа само по себе не означает, что уведомления уже настроены и отправляются. Перед использованием проверьте подключение, настройки и согласованный канал связи.
Тетрадь, Excel или программа: что выбрать
Нет смысла утверждать, что каждому предпринимателю обязательно нужна специализированная программа. Все зависит от масштаба.
Ситуация | Что подойдет |
1–5 простых долгов | Тетрадь или заметки |
Несколько десятков клиентов, один сотрудник | Excel |
Регулярные продажи в рассрочку | Excel или программа |
У каждого клиента несколько платежей | Программа становится удобнее |
Много частичных платежей | Программа |
Несколько сотрудников | Программа |
Несколько точек продаж | Программа |
Нужны автоматические напоминания | Программа |
Нужно видеть историю изменений | Программа |
Сотни активных долгов | Специализированная система |
Excel не является плохим инструментом. Для небольшого количества клиентов он может быть оптимальным решением. Переходить на специализированную систему имеет смысл тогда, когда обслуживание самой таблицы начинает занимать значительную часть времени или ручной учет создает риск ошибок.
Признаки, что Excel перестал справляться
Об автоматизации стоит задуматься, если вы замечаете сразу несколько проблем:
- регулярно приходится искать нужного должника по разным файлам;
- неизвестна точная общая сумма долгов;
- нельзя быстро назвать сумму просрочки;
- сотрудники случайно меняют формулы;
- один клиент записан несколько раз;
- сложно учитывать несколько долгов одного человека;
- частичные платежи приходится пересчитывать вручную;
- сотрудники забывают внести оплату;
- невозможно понять, кто изменил запись;
- напоминания клиентам отправляются вручную;
- у каждой торговой точки свой файл;
- приходится постоянно сверять таблицы.
Главная проблема здесь уже не в Excel. Это признак того, что учет стал полноценным бизнес-процессом.
Как вести учет долгов в Дебиторке
В «Дебиторке» учет строится вокруг покупателя и его отдельных долгов. Чтобы начать, выполните последовательность:
- Сначала выберите существующего клиента или создайте нового.
- Затем оформите отдельную продажу: укажите товар или услугу и полную стоимость.
- Внесите первоначальный взнос, если он есть.
- Настройте количество и даты оставшихся платежей.
- Перед сохранением проверьте сумму долга и график.
- После поступления денег добавьте фактическую оплату к нужному долгу.
Следующую покупку того же клиента учитывайте отдельно. Так история первого долга не смешается с новым графиком.
Подробнее о выборе инструмента — на странице программы для учета задолженности. Для совместной работы есть отдельная инструкция по учету оплат сотрудниками.
Для продаж с оплатой частями используйте пошаговую инструкцию по учету рассрочек клиентов: от первого взноса до окончательной сверки.
Почему важно хранить историю даже после погашения долга
После погашения отметьте долг как закрытый, а не заменяйте всю историю одной записью «0 ₽». Например, при сверке может понадобиться дата последней оплаты или объяснение исправленной суммы.
В «Дебиторке» история покупок и выплат доступна в карточке покупателя. При этом сохранение истории расчетов не означает, что любые личные данные нужно хранить бессрочно: состав сведений, доступ и сроки хранения определяйте по своим документам и правилам работы с данными.
Основные ошибки при учете долгов
- Записывать только остаток. Запись «Иванов – 30 000» не объясняет, сколько он уже заплатил и когда должен внести следующую сумму.
- Не разделять план и факт. Плановый платеж – это не полученные деньги.
- Перезаписывать сумму после каждого платежа. Если вместо истории платежей просто менять «50 000» на «40 000», а затем на «30 000», история исчезает.
- Создавать нового клиента для каждой покупки. Это мешает увидеть общую историю отношений с покупателем.
- Не фиксировать дату платежа. Без даты невозможно контролировать просрочку.
- Не учитывать частичные платежи. Они должны фиксироваться отдельными операциями.
- Удалять погашенные долги. Так теряется ценная информация о платежной дисциплине клиента.
- Не фиксировать сотрудника. Если деньги принимают несколько человек, впоследствии сложно установить, кто проводил операцию.
Простая система учета долгов: пошагово
- Соберите исходные данные. Сверьте сумму каждого долга с документами и уже полученными оплатами.
- Разделите клиентов и долги. Один клиент может иметь несколько покупок с разными графиками.
- Запишите план. Для каждого долга укажите даты и суммы оставшихся платежей.
- Назначьте ответственного. Определите, кто вносит поступления и кто проверяет расхождения.
- Фиксируйте деньги по факту. Каждое поступление привязывайте к нужному долгу; обещание клиента не считайте оплатой.
- В конце рабочего дня сверяйте записи. Сопоставьте журнал с доступными подтверждениями поступлений. Затем разберите ошибки и нераспределенные суммы.
- Проверяйте ближайшие сроки. Выделите платежи на завтра и отдельно просрочку на текущую дату.
Раз в неделю просматривайте спорные суммы и долги без назначенного ответственного. Если условия изменились, сохраняйте основание изменения и прежние записи, чтобы расчет можно было восстановить.
Частые вопросы
Как вести учет долгов клиентов бесплатно?
Начать можно с готовых таблиц Excel или Google Таблиц. В «Дебиторке» бесплатный тариф рассчитан на одного пользователя, один магазин, до 100 активных клиентов и до 500 клиентов в общей базе. Дополнительные сотрудники требуют платного тарифа. WhatsApp и Max оплачиваются отдельно; условия тарифов доступны на отдельной странице.
Что лучше: Excel или программа учета долгов?
Для небольшого количества простых долгов Excel обычно достаточен. При множестве клиентов, графиков, частичных платежей, сотрудников и торговых точек специализированная программа уменьшает количество ручных операций.
Нужно ли вести каждого должника отдельно?
Да. Лучше иметь отдельную карточку клиента, внутри которой хранятся его разные долги и история платежей.
Как учитывать несколько покупок одного клиента?
Не создавайте несколько одинаковых клиентов. Создавайте несколько долгов внутри карточки одного человека.
Как учитывать частичную оплату?
Сначала определите, какой долг оплачивает клиент. Затем запишите фактически полученную сумму отдельной операцией и уменьшите на нее соответствующий остаток. Плановую сумму храните отдельно, чтобы видеть недоплату.
Нужно ли удалять клиента после полного погашения долга?
Нет необходимости. История предыдущих расчетов может пригодиться при следующей продаже в рассрочку.
Как контролировать просроченные долги?
Для каждого платежа должна быть плановая дата. Если дата прошла, а необходимая сумма не поступила полностью, такой платеж следует отображать как просроченный.
Для первого шага выберите один существующий долг и сверенные исходные данные. Заведите клиента, сохраните долг и проверьте, совпали ли остаток и ближайшая дата с вашим учетом. Затем добавляйте остальные записи.
Регистрация открывает личный кабинет. Перед переносом всей базы можно начать с одного учебного примера.