
Программа для учета рассрочек
Программа для учета рассрочек связывает покупку, первоначальный взнос, график и фактические оплаты. Она нужна магазину или компании, которая сама принимает деньги от клиентов частями. По каждой сделке должно быть понятно, сколько осталось получить и какая сумма уже просрочена.
Разберём этот порядок на примере «Дебиторки»: от создания клиента до частичного погашения. Покажем реальный экран тестового кабинета, проверим расчёт на отдельном примере и объясним, с какого тарифа начать.
Когда бизнесу нужна программа для учета рассрочек
Одна продажа с двумя платежами обычно не вызывает вопросов. Сложности появляются, когда покупатель совершает несколько покупок, переводит меньше запланированной суммы или договаривается о переносе срока. При этом в общих записях легко спутать первоначальный взнос с последующим платежом или принять весь остаток задолженности за просроченную сумму.
Представьте магазин, где один сотрудник оформил продажу в рассрочку, а другой принял следующий платеж. Чтобы они одинаково понимали ситуацию, им нужны общие данные: исходная цена, уже полученные суммы и действующий график. В программе запись хранится по конкретной сделке и остается доступной при повторном обращении клиента.
Сходная задача возникает в услугах с оплатой частями: например, при сопровождении клиента или длительной программе обучения. Сначала стороны согласовывают цену и условия оказания услуг, затем в программе учитывают предусмотренные этими условиями платежи. Учет не меняет договоренности сам по себе.
Программа особенно полезна, если вам регулярно требуется:
- находить ближайшие платежи по разным клиентам;
- различать еще не наступившие сроки и недоплату по прошедшей дате;
- видеть историю расчетов по каждой рассрочке;
- сверять работу нескольких сотрудников и торговых точек;
- быстро объяснять клиенту, из чего сложился остаток.
Как устроена программа для учета рассрочек «Дебиторка»
Карточка клиента объединяет его сделки
Найдите человека по имени или телефону. В строке клиента видны общий долг, следующая дата оплаты, ожидаемая сумма и сведения о просрочке. Его карточка объединяет действующие и погашенные долги. Поэтому при повторной покупке не нужно заводить второго клиента: новую сделку учитывают отдельно внутри общей истории.
У каждой сделки свой долг
При оформлении в карточке долга указываются стоимость, первоначальный взнос и оставшаяся сумма. Если один покупатель оформил два товара с разными графиками, их можно рассматривать отдельно, а общий баланс клиента использовать для обзора всех его обязательств.
В графике сопоставляются план и факт
График содержит плановые суммы и данные об оплатах. Сначала сотрудник проверяет фактическое поступление, затем вносит его в нужный долг. История помогает восстановить расчёт, если остаток вызывает вопросы.
Ниже — настоящий экран тестовой «Дебиторки» от 20 октября 2026 года. Учебная покупка стоит 60 000 ₽. Первый взнос 15 000 ₽ и последующая оплата 15 000 ₽ оставляют долг 30 000 ₽. Будущие платежи в этом графике ещё не являются просрочкой.
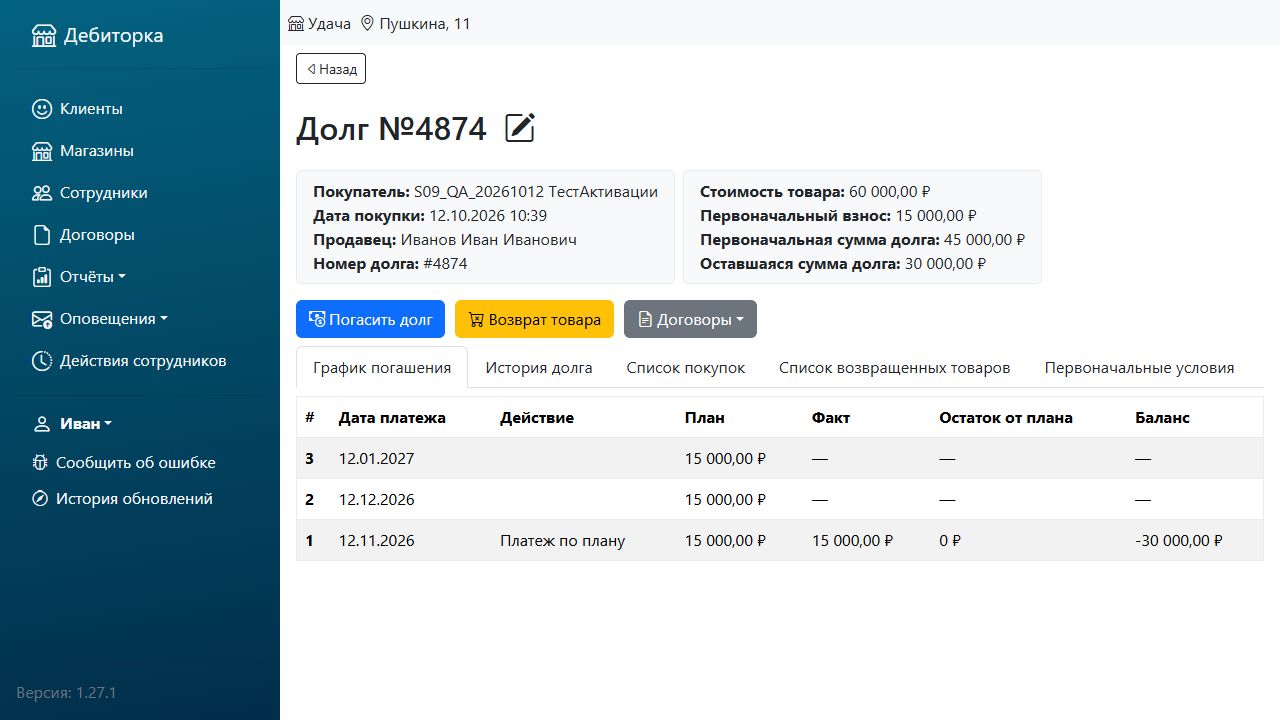
Это отдельный пример интерфейса. Далее разберём другую сделку — на 84 000 ₽ с неравными платежами.
Общая база помогает работать со сроками
В списке видны ближайший платеж и просрочка; поиск и расширенные фильтры позволяют отобрать нужных клиентов. Из базы предусмотрен экспорт в Excel для отдельной проверки или передачи списка. Основные изменения затем вносят в программу, чтобы выгрузка не превратилась во вторую независимую версию учета.
Перед напоминанием проверьте последние оплаты и действующий график. WhatsApp и Max в «Дебиторке» подключаются и оплачиваются отдельно, в том числе на бесплатном тарифе. Условия выбранного канала нужно проверить до использования. Примеры сообщений и порядок сверки собраны в инструкции как напомнить клиенту об оплате.
Как проверить учёт рассрочки на одной продаже
Для проверки выберите одну сделку, по которой уже известны цена, взнос и поступления. В рабочей базе фиксируйте только реальные оплаты. Следующий расчёт — условный учебный пример без процентов, штрафов, возвратов и изменений цены.
Предположим, магазин продает товар за 84 000 ₽. Покупатель вносит 24 000 ₽ сразу, а оставшиеся 60 000 ₽ должен перечислить тремя разными платежами. Условия согласованы заранее:
Дата платежа | По графику | Фактически к 21 октября | Что проверить |
20 октября | 10 000 ₽ | 7 000 ₽ | Недоплата 3 000 ₽ |
20 ноября | 20 000 ₽ | 0 ₽ | Срок еще впереди |
20 декабря | 30 000 ₽ | 0 ₽ | Срок еще впереди |
На узком экране таблицу можно прокрутить вправо.
Проверка арифметики: 84 000 ₽ − 24 000 ₽ первоначального взноса − 7 000 ₽ последующей оплаты = 53 000 ₽ общего остатка. По условиям примера из этой суммы 3 000 ₽ относятся к прошедшему октябрьскому сроку, а 50 000 ₽ запланированы на ноябрь и декабрь.
После внесения продажи откройте карточку долга и убедитесь, что первоначальный взнос не появился в оставшихся 60 000 ₽ еще раз. Затем зарегистрируйте фактически полученные 7 000 ₽ и проверьте новый баланс. Сравните его с суммой будущих и не полностью оплаченных платежей.
Такой тест полезнее просмотра списка функций: он показывает, сможете ли вы без дополнительных записей ответить покупателю, сколько он должен сейчас и когда наступят следующие сроки.
Что делать с неполным платежом
Неполная оплата – обычный сценарий при внутренней рассрочке. Сотруднику нужно внести ту сумму, которая действительно поступила, а не закрыть плановый платеж целиком. После этого полезно сопоставить фактическое поступление с договором, чеком или другим подтверждением расчетов.
Если покупатель перевел 7 000 ₽ вместо 10 000 ₽, в нашем примере недостающими по октябрьскому платежу остаются 3 000 ₽. Следующие 20 000 ₽ и 30 000 ₽ нельзя автоматически называть просрочкой только потому, что они входят в общий остаток.
Если клиент просит изменить график, сначала согласуйте новые суммы и даты по правилам ваших документов. После согласования приведите сведения в программе в соответствие с новыми условиями. Обещание оплатить позже, оставленное в комментарии, еще не означает, что срок уже перенесен.
При нескольких рассрочках одного человека особенно важно определять, к какой из них относится поступление. Сверяйте назначение платежа и документы, прежде чем уменьшать баланс конкретной сделки. Иначе общий долг может выглядеть верно, а остатки по отдельным покупкам – нет.
Что видит владелец и что делает сотрудник
Владельцу нужна общая картина: действующие должники, ближайшие сроки и задержки. Сотрудник оформляет отдельную продажу, фиксирует полученную сумму и отвечает покупателю по его карточке.
В «Дебиторке» предусмотрены сотрудники и настройки доступа к функциям. До начала работы определите, кто создаёт клиента, вносит платёж и согласует изменения графика. Количество сотрудников и магазинов зависит от тарифа.
Сначала проверьте ближайшие сроки. После получения денег внесите фактическую сумму, а в конце смены сверьте записи с поступлениями. Это порядок работы команды, а не обещание автоматической банковской сверки. Подробности — в руководстве по учёту оплат сотрудниками.
Проверка программы учёта рассрочек перед внедрением
Проверьте на одной сделке действия, которые сотрудник выполняет на смене. Для учебных операций используйте отдельную тестовую базу, чтобы они не попали в рабочие итоги. Критерии выбора лучше проверять на результате:
Задача | Признак удобной программы |
Повторная продажа | Старые и новые рассрочки видны у одного клиента по отдельности |
Неполная оплата | Сохранены фактически полученная сумма и неоплаченный остаток |
Проверка срока | Понятно, какой платеж просрочен и какие еще ожидаются |
Вопрос покупателя | Можно открыть сделку и объяснить расчет по записям |
Несколько сотрудников | Понятно, кто вправе оформлять и изменять данные |
Отдельно оцените, как вы будете исправлять ошибочно внесенный платеж и пересматривать график. Проверьте процесс на доступной вам версии сервиса и сохраните документы, на основании которых меняются суммы. Не стоит подменять исправление расчетов удалением всей истории клиента.
Если сейчас рассрочки ведутся в Excel, подготовьте список открытых сделок, сверьте их остатки на дату переноса и назначьте ответственного за ввод. Подробнее о переносе и ежедневной работе рассказывает инструкция по учёту рассрочек клиентов.
Сколько стоит программа для учета рассрочек
Начать можно с бесплатного тарифа «Дебиторки»: один пользователь, один магазин, до 100 активных клиентов и до 500 в общей базе. Система договоров доступна. Дополнительные сотрудники требуют платного пакета.
Базовый тариф стоит 500 ₽ за месяц: до 5 активных сотрудников, 3 магазинов, 1 000 активных клиентов и 5 000 в базе. Продвинутый — 1 000 ₽, Максимальный — 2 000 ₽ за месяц. Полные лимиты и скидки при длительной оплате указаны на странице тарифов. WhatsApp и Max оплачиваются отдельно.
Если нужна только предварительная разбивка суммы, начните с калькулятора рассрочки. Для постоянного учёта понадобятся связанные записи клиента, сделки и фактических оплат.
Программа хранит сведения о расчётах. Договорённости с покупателем и подтверждения поступлений нужно сохранять отдельно и использовать при сверке.
Создайте учётную запись в «Дебиторке». Затем добавьте одного клиента и его реальную рассрочку: цену, первоначальный взнос и согласованный график. Внесите только уже полученные платежи и проверьте остаток. Так вы оцените программу на своей работе до переноса всей базы.